
Fin d’année budgétaire : la fenêtre de septembre-octobre que les directions financières connaissent
Cinq octobre. L’enveloppe cadeaux clients est consommée à un peu plus de la moitié, et le service achats n’a pas encore de projet arrêté. La direction financière relance, l’acheteur attend les quantités définitives, et le fournisseur n’a plus de place en décembre.
Ce scénario se répète chaque année dans les mêmes entreprises, avec les mêmes acteurs. La cause n’est pas un manque d’anticipation. Elle tient à un décalage entre le calendrier budgétaire, qui se ferme au 31 décembre, et le calendrier de production, qui se sature bien avant.
Commander en octobre permet de consommer l’enveloppe budgétaire de l’année en cours, de valider les visuels sans précipitation et de sécuriser la production avant la saturation de novembre et décembre. Passé la fin octobre, les arbitrages se font sous contrainte de délai, et le choix des objets se réduit à ce qui est disponible.
Deux calendriers qui ne se parlent pas
Le calendrier budgétaire raisonne en exercice comptable. Une dépense engagée avant le 31 décembre appartient à l’exercice, même si la livraison intervient en janvier. Ce point suffit souvent à déclencher la commande, et il est fréquemment ignoré par les équipes marketing.
Le calendrier de production raisonne en capacité. Les ateliers de marquage, les imprimeurs et les façonniers remplissent leurs carnets sur une période courte, parce que la demande de fin d’année se concentre sur huit semaines. Les deux calendriers se croisent en octobre, et c’est là que tout se joue. Ce texte a été rédigé le 5 octobre 2026.
La direction financière connaît ce croisement depuis longtemps. Elle voit arriver en novembre des demandes d’engagement urgentes, présentées comme stratégiques, qui auraient pu être traitées deux mois plus tôt.
Budget fin d’année objets publicitaires, ce qui se joue avant le 31 octobre
Quatre décisions se prennent dans cette fenêtre, et aucune ne se rattrape en décembre. La première porte sur le nombre de destinataires, la deuxième sur le niveau de gamme selon le segment, la troisième sur la personnalisation, la quatrième sur la logistique de distribution.
- Le nombre de destinataires, qui détermine le prix unitaire négociable et le format de livraison.
- Le niveau de gamme par segment, clients grands comptes, clients réguliers, prospects et salariés.
- Le type de marquage, qui dépend du support et conditionne le délai de production.
- La distribution, envoi groupé, remise en main propre ou dépôt par les commerciaux.
Ces quatre points se traitent en une réunion si les données sont prêtes. Ils s’étalent sur trois semaines si le fichier des destinataires doit être reconstruit, ce qui arrive souvent quand le service commercial a changé d’outil dans l’année.
Ce qui devient impossible en décembre
Trois choses deviennent difficiles, et il vaut mieux les nommer. Le choix libre du produit, d’abord, parce que les références les plus demandées partent les premières. La personnalisation soignée, ensuite, parce qu’un bon à tirer validé en urgence laisse moins de place aux corrections.
La livraison groupée, enfin, devient un casse-tête. Les transporteurs sont chargés, les délais s’allongent, et une commande livrée le 28 décembre n’arrive pas à temps pour être remise avant les fêtes.
| Moment de la commande | Choix du produit | Personnalisation | Distribution |
|---|---|---|---|
| Septembre | Large | Sans contrainte | Planifiée |
| Octobre | Large, sous réserve de stock | Normale | Organisée |
| Novembre | Réduit aux références disponibles | Simplifiée | Serrée |
| Décembre | Ce qui reste | Minimale | Aléatoire |

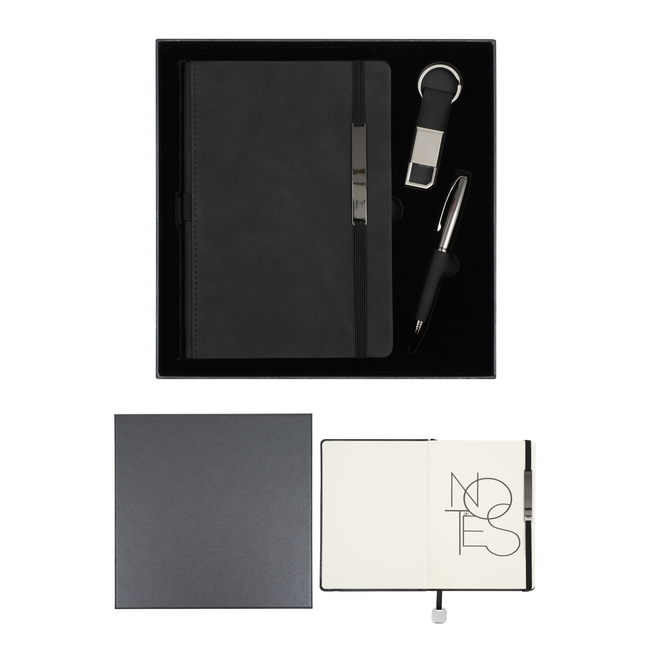
Coffret trois pièces bloc-notes, porte-clés et stylo, 156 DH l’unité, destiné aux clients grands comptes et aux partenaires, avec une remise en main propre qui justifie le niveau de gamme.
Trois façons de consommer une enveloppe
Une enveloppe non consommée se traite de trois manières, et elles n’ont pas le même effet. La première consiste à commander davantage d’objets pour le même budget. La deuxième consiste à monter en gamme sur moins de destinataires. La troisième consiste à étaler la dépense sur l’année suivante, ce qui demande un accord explicite et se solde souvent par une enveloppe réduite.
Le choix dépend du message visé, pas de la trésorerie disponible. Une entreprise qui distribue à trois cents clients réguliers n’a pas le même arbitrage qu’une entreprise qui entretient vingt relations stratégiques.
Le calcul par destinataire, avec le bon prix
Le prix affiché au catalogue est une base, pas un coût final. Un coffret à 156 dirhams l’unité supporte un marquage, parfois un coffret de présentation, et un transport. La dépense réelle par destinataire intègre ces trois éléments, et c’est ce montant qui doit entrer dans le calcul de l’enveloppe.
La TVA s’ajoute et ne se récupère pas, ce qui change la lecture du budget. Le cabinet Upsilon Consulting, dans sa note 2026 sur les cadeaux d’entreprise, précise que la taxe payée sur un cadeau client ne se récupère jamais, y compris quand la dépense passe en charge.
La même note rappelle le plafond de 100 dirhams fixé par l’article 10-I-B-1° du Code général des impôts. Un coffret à 156 dirhams se situe au-dessus, ce qui le sort du régime du cadeau publicitaire déductible. Cette contrainte de qualification pèse sur le choix de gamme autant que le budget.
Un objet à faible prix unitaire, distribué large, reste dans le plafond et se traite en charge. Un coffret de relation privilégiée se traite autrement, et le comptable doit être consulté avant la commande, pas après la facture.
Le calendrier de production, vu de l’acheteur
Un acheteur expérimenté travaille à rebours. Il part de la date de remise, retire la distribution, puis la livraison, puis la production, puis la validation du bon à tirer. Ce calcul donne une date limite de commande, et cette date tombe presque toujours en octobre.
La validation du bon à tirer mérite une attention particulière. Elle suppose un logo en fichier vectoriel, une couleur validée et une quantité figée. Un logo fourni en image basse résolution au moment de la validation graphique ajoute une étape de recréation, et cette étape se paie en jours.
Trois éléments se verrouillent avant de lancer la fabrication. Ils tiennent en une page et évitent les allers-retours qui consomment les jours disponibles.
- Les quantités, validées par le service commercial et par la direction.
- Le logo en fichier vectoriel, avec les couleurs de référence de la marque.
- La date de remise, acceptée par les destinataires et par la logistique.
La quantité figée est le point le plus fragile. Une liste de destinataires qui bouge après la commande oblige à produire un complément séparé, souvent à un prix unitaire moins favorable.
Questions fréquentes
Peut-on engager la dépense en décembre et payer en janvier ?
La règle dépend du mode de comptabilisation retenu et de la date de facture. Un engagement ferme avant la clôture, avec facture et livraison ultérieures, se traite différemment d’une commande passée en janvier. Le comptable tranche sur la base des pièces.
Faut-il commander tous les cadeaux en une seule fois ?
Non. Un lot unique simplifie la logistique et améliore le prix unitaire, mais il fige la répartition entre segments. Deux commandes, une large et une resserrée, laissent de la souplesse sur les objets de relation.
Que faire si l’enveloppe n’est pas consommée ?
Le report se décide avec la direction financière, pas avec le fournisseur. Une commande passée pour consommer un budget sans destinataire identifié crée un stock d’objets marqués qui vieillit mal, et qui se retrouve distribué sans logique l’année suivante.
La fenêtre d’octobre se referme sans bruit. Le signal le plus fiable reste la date de remise souhaitée, et le calcul à rebours qui en découle. Les cadeaux d’entreprise du catalogue se choisissent mieux quand le nombre de destinataires est connu, et le guide des coffrets corporate aide à cadrer la partie haute de la gamme. Pour arrêter les quantités et le marquage avant la fin du mois, un devis chiffré reste la seule façon de savoir si l’enveloppe tient. Le reste, y compris la qualification fiscale de chaque ligne, appartient au comptable.

