
Coffrets de fin d’année : commander maintenant ou attendre novembre ?
Début octobre, un acheteur qui valide ses coffrets garde une marge de correction. Il peut refuser un marquage décentré, changer de référence si une couleur manque, faire livrer en deux vagues sur deux sites. Une fois novembre entamé, cette marge se réduit à presque rien.
Le raisonnement inverse se défend. Attendre, c’est garder son budget mobilisable plus longtemps et figer la liste des destinataires avant de commander. Les deux stratégies tiennent debout. Elles ne coûtent pas la même chose quand un détail dérape.
Pour une remise avant la fin décembre, la commande de coffrets se passe en octobre. Ce mois laisse le temps de valider un bon à tirer, de corriger un marquage et de livrer en plusieurs fois. Novembre reste possible, avec un calendrier serré et aucun droit à l’erreur. Quelques unités en réserve couvrent les casses et les ajouts de dernière minute.
Deux calendriers, deux niveaux de risque
Comparer les deux dates sur le seul prix ne mène nulle part. Les tarifs du catalogue ne changent pas selon le mois de la commande. Ce qui change, c’est la capacité à absorber un incident sans perdre la remise.
| Critère | Commande en octobre | Commande en novembre |
|---|---|---|
| Validation du marquage | Un ou deux allers-retours possibles | Un seul, souvent aucun |
| Choix des références | Gamme complète, substitution aisée | Ce qui reste disponible |
| Répartition des livraisons | Plusieurs vagues, plusieurs adresses | Une seule date, groupée |
| Réaction à un défaut | Reprise avant la remise | Objet remplacé ou remise décalée |
| Trésorerie | Budget engagé plus tôt | Budget libre plus longtemps |
Le tableau se lit dans les deux sens. Une entreprise dont la liste de destinataires bouge jusqu’à la mi-décembre a intérêt à figer une commande principale en octobre, puis à garder une réserve pour les arrivées tardives.
Ce que la personnalisation impose au calendrier
Un coffret se marque sur plusieurs supports à la fois. La plaque du porte-clés se grave au laser, le bloc-notes se tampographie, le stylo demande un marquage court et lisible. Chaque technique a son propre bon à tirer, et chaque bon à tirer son aller-retour.
Un logo chargé, avec une baseline en corps minuscule, ne survit pas sur une plaque de quelques centimètres. La correction se fait sur le fichier, jamais sur l’objet fini. Encore faut-il que quelqu’un ait le temps de la demander, ce qui suppose une commande passée assez tôt pour que le dialogue existe encore.
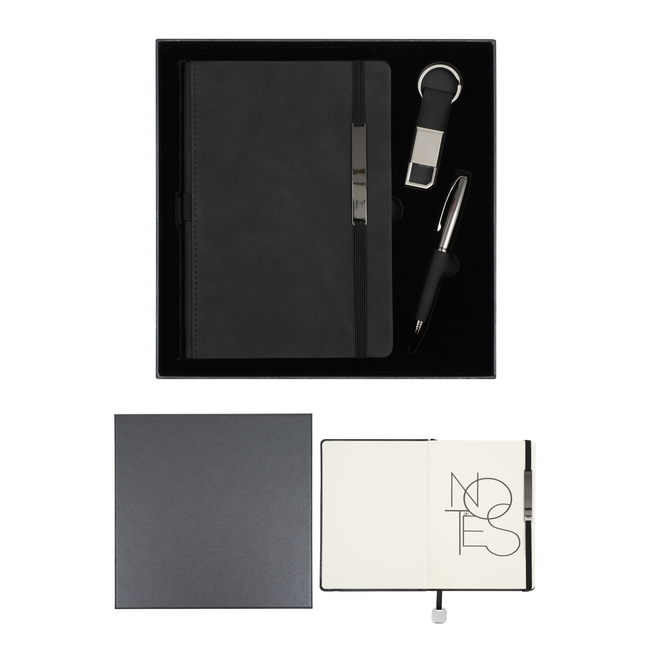
Les trois coffrets de la gamme illustrent bien cet écart de contraintes. Le modèle trois pièces à 156 dirhams combine plaque métallique, bloc-notes élastique et stylo, donc trois marquages à valider. Le modèle deux pièces à 260 dirhams intègre un chargeur sans fil, ce qui change la répartition des surfaces à marquer. Le bloc A5 cousu, également à 156 dirhams, joue sur une couverture texturée qui pardonne moins les aplats de couleur.
Le coût réel d’un retard
Un coffret livré le 27 décembre pour une remise le 20 ne vaut pas son prix. Il vaut zéro, et il a coûté plein tarif. Le budget cadeaux de l’année est consommé sans qu’aucun destinataire n’ait rien reçu.
Ce premier poste est le plus souvent oublié dans les arbitrages de fin d’année. Le deuxième est la solution de secours achetée en urgence, hors circuit habituel, sans marquage. Le troisième est le temps passé à gérer l’incident en décembre, quand les équipes ont déjà fort à faire avec la clôture.
Il existe une quatrième perte, plus discrète. Un cadeau d’entreprise remis en retard perd sa fonction de remerciement et devient un objet de rattrapage. Le destinataire le reçoit en janvier, au moment où le geste n’a plus de sens calendaire. L’argent est dépensé, l’effet est nul.
Le stock tampon, une ligne de devis à assumer
Prévoir quelques unités de plus ne relève pas de la prudence excessive. Un coffret tombe, un autre part chez un destinataire oublié, un troisième arrive avec un coin abîmé. Sans réserve, chaque incident devient une négociation avec l’atelier, à un moment où l’atelier est saturé.
La réserve se dimensionne sur le nombre de destinataires et sur la rotation interne, pas sur une moyenne nationale. Un service qui change de mains en cours d’année perd des unités. Une filiale qui recrute en ajoute. Un prestataire externe invité à la remise en réclame une également.
Combien coûte fiscalement un coffret à 156 dirhams ?
Le calendrier n’est pas le seul arbitrage à trancher. L’article 10-I-B-1° du Code général des impôts plafonne à 100 dirhams la valeur unitaire d’un cadeau publicitaire déductible, à condition qu’il porte la raison sociale, le nom, le sigle ou la marque de l’entreprise. Le cabinet Upsilon Consulting, dans sa note de 2026 sur la fiscalité des cadeaux d’entreprise au Maroc, en tire une conséquence que beaucoup d’acheteurs découvrent trop tard. Au-delà du plafond, la dépense entière est réintégrée au résultat fiscal et la TVA n’est pas récupérable.
À 156 dirhams, le coffret trois pièces sort donc du régime du cadeau publicitaire. Ce point se décide avant la commande, pas après. Une entreprise qui veut rester dans le cadre déductible choisit un objet marqué sous le plafond pour la distribution large, et réserve le coffret à un cercle étroit. L’arbitrage inverse se défend, à condition d’en connaître le coût réel. Un comptable tranchera sur pièces, car le texte ne précise pas si les 100 dirhams s’apprécient hors taxes ou toutes taxes comprises.

Coffret 3 pièces bloc-notes, plaque porte-clés et stylo, 156 DH l’unité, pour un cadeau de fin d’année remis en réunion d’équipe ou lors d’une visite client.
Questions fréquentes
Faut-il commander dès octobre pour une remise en décembre ?
Oui, si la remise a une date fixe. Octobre laisse le temps de valider le fichier de marquage, de corriger un défaut d’impression et de fractionner les livraisons. Une commande passée en novembre fonctionne encore, mais elle ne supporte plus aucun imprévu.
Peut-on fractionner une commande entre plusieurs adresses ?
Le fractionnement se décide au devis, pas au moment de l’expédition. Il change le conditionnement et le suivi, donc il doit être annoncé avec les quantités par site. Une commande annoncée en une fois puis dispatchée à la dernière minute crée des erreurs d’étiquetage.
Un coffret par personne ou un coffret par service ?
Cela dépend du message. Un coffret par salarié marque une attention individuelle, un coffret par équipe accompagne un moment collectif. Le second coûte moins cher à budget constant, mais il se perd dans la vie du service et ne reste pas sur un bureau.
Ce qui reste à décider avant de valider
Trois questions suffisent à trancher le calendrier. La date de remise est-elle ferme ? La liste des destinataires est-elle arrêtée ? Le budget doit-il rester dans le cadre déductible ? Si les trois réponses sont connues, la commande peut partir en octobre sans hésiter. Si l’une d’elles reste ouverte, il vaut mieux commander la base maintenant et compléter ensuite.
Un quatrième élément pèse sur la décision, souvent découvert tard. Le nombre de sites de livraison. Une commande unique livrée dans un siège se répartit ensuite en interne, avec les erreurs d’étiquetage que cela suppose. Une commande livrée sur trois adresses demande un conditionnement distinct par site, annoncé au devis et non au moment de l’expédition.
Le reste relève de la logistique, et la gamme de cadeaux d’entreprise personnalisés se parcourt avant de figer les quantités. Un exemple de commande estivale, décrit dans le guide des coffrets corporate, montre comment un même budget se répartit entre plusieurs niveaux de gamme. Pour arrêter les quantités et la date de livraison, demandez un devis en indiquant le nombre de destinataires et la date de remise. Sans cette date, aucun calendrier ne tient.

