
Budget 2027 : comment un directeur financier regarde une ligne « objets publicitaires »
Une ligne « objets publicitaires » se défend avec trois chiffres et un texte de loi. Le texte tient en une phrase, à l’article 10-I-B-1° du Code général des impôts, dans sa version 2026. Les cadeaux publicitaires sont déductibles s’ils ne dépassent pas 100 dirhams de valeur unitaire et s’ils portent la raison sociale, le nom, le sigle ou la marque de l’entreprise.
Le reste est une affaire de présentation. Un directeur financier ne refuse pas une dépense de visibilité. Il refuse une dépense dont il ne peut pas dire ce qu’elle a produit, ni comment elle se justifie en cas de contrôle.
Le budget 2027 se construit à l’automne 2026, avec les règles fiscales de 2026. Aucune disposition de la loi de finances 2027 n’est connue à ce jour, et l’exercice consiste donc à bâtir une ligne solide sur le cadre existant, en signalant ce qui pourrait bouger.
Un budget d’objets publicitaires se justifie par trois indicateurs. Le coût par contact qualifié, la traçabilité de chaque dépense, et la durée de réutilisation de l’objet. Le plafond fiscal de 100 dirhams par unité fixe la frontière entre cadeau déductible et libéralité. Un dossier de trois tableaux, chiffré et sourcé, passe mieux qu’un argumentaire sur la notoriété.
Ce qui vaut pour 2027, et ce qui reste à confirmer
Le plafond de 100 dirhams n’a pas été modifié dans la version 2026 du Code général des impôts, comme le relève le cabinet Upsilon Consulting dans son analyse du 14 octobre 2026. La condition de marquage est cumulative avec celle de valeur. Les deux doivent être remplies pour que la dépense entre dans le résultat fiscal.
Au-delà du plafond, l’article 11-IV du même code exclut de la déduction les montants des achats et des prestations qui revêtent un caractère de libéralité. La sanction n’est pas proportionnelle. C’est la totalité de la dépense qui est réintégrée, pas seulement le dépassement.
La TVA suit une logique distincte. Elle n’est pas récupérable sur un cadeau, même lorsque la dépense est admise en déduction. Un budget exprimé hors taxes sous-estime donc la charge réelle, et c’est l’un des premiers points qu’un contrôleur reconstitue.
Rien de tout cela ne dit ce que sera la loi de finances 2027. Une prudence de présentation s’impose. Le budget se vote sur les règles connues, avec une note qui identifie les hypothèses susceptibles de changer.
Le budget goodies 2027 se présente en trois tableaux
Un dossier rédigé décrit une intention. Trois tableaux décrivent une décision. Le premier mesure l’efficacité, le second mesure le risque fiscal, le troisième mesure la durabilité de la dépense. Chacun tient sur une page, avec une source et une hypothèse explicite.
L’ordre de présentation compte moins que la cohérence entre les trois, et c’est là que le catalogue de cadeaux d’entreprise personnalisés sert de base de travail. Un objet qui gagne sur le coût par contact mais échoue au test fiscal n’est pas un bon objet. Un objet qui passe le test fiscal mais ne sert jamais n’est pas une dépense de communication, c’est un stock.
Tableau 1, le coût par contact qualifié
Le calcul part du prix unitaire et du nombre d’unités, puis divise par le nombre de contacts réellement obtenus. Le mot important est « qualifié ». Un objet remis à un visiteur qui ne laisse pas de coordonnées ne produit pas un contact, il produit une poignée de main.
| Scénario | Unités | Prix unitaire | Dépense | Contacts retenus | Coût par contact |
|---|---|---|---|---|---|
| Distribution large sur un salon | 300 | 100 DH | 30 000 DH | 120 | 250 DH |
| Remise à des interlocuteurs préparés | 100 | 100 DH | 10 000 DH | 80 | 125 DH |
| Envoi de fin d’année à un portefeuille client | 150 | 100 DH | 15 000 DH | 60 | 250 DH |
Les hypothèses de conversion sont à remplacer par les chiffres réels de l’entreprise, issus de l’édition précédente. Ce qui compte devant un comité, c’est que le taux soit discuté et écrit. Un taux de rétention surestimé fait perdre plus de crédibilité que le montant de la ligne.
Le choix des coffrets cadeaux se fait après ce calcul, jamais avant. La colonne des contacts retenus oblige une décision désagréable. Qui compte comme contact, un badge scanné ou un rendez-vous avec une demande précise. La réponse détermine le coût par contact, et donc la taille de l’enveloppe.
Tableau 2, l’effet du plafond fiscal
Le deuxième tableau montre ce que coûte un dépassement, en dirhams de base imposable. Il ne s’agit pas d’une estimation. La mécanique est binaire, et le tableau la rend visible en une ligne.
| Prix unitaire | Unités | Dépense totale | Déductible | Base réintégrée |
|---|---|---|---|---|
| 90 DH | 200 | 18 000 DH | Oui, sous le plafond | 0 DH |
| 100 DH | 200 | 20 000 DH | Oui, plafond atteint | 0 DH |
| 101 DH | 200 | 20 200 DH | Non | 20 200 DH |
La troisième ligne est celle qui fait réagir en réunion. Un dirham de dépassement par unité fait basculer 20 200 dirhams de charge dans la base imposable. Le surcoût fiscal dépasse largement l’écart de prix, et il n’existe aucun arbitrage possible après coup.
Deux précautions découlent de ce tableau. La première est de construire la gamme sous le plafond, quitte à réduire le contenu du coffret. La deuxième est d’intégrer au prix unitaire les frais qui s’y ajoutent, emballage, marquage, transport refacturé, car le fisc apprécie la valeur de l’objet remis.
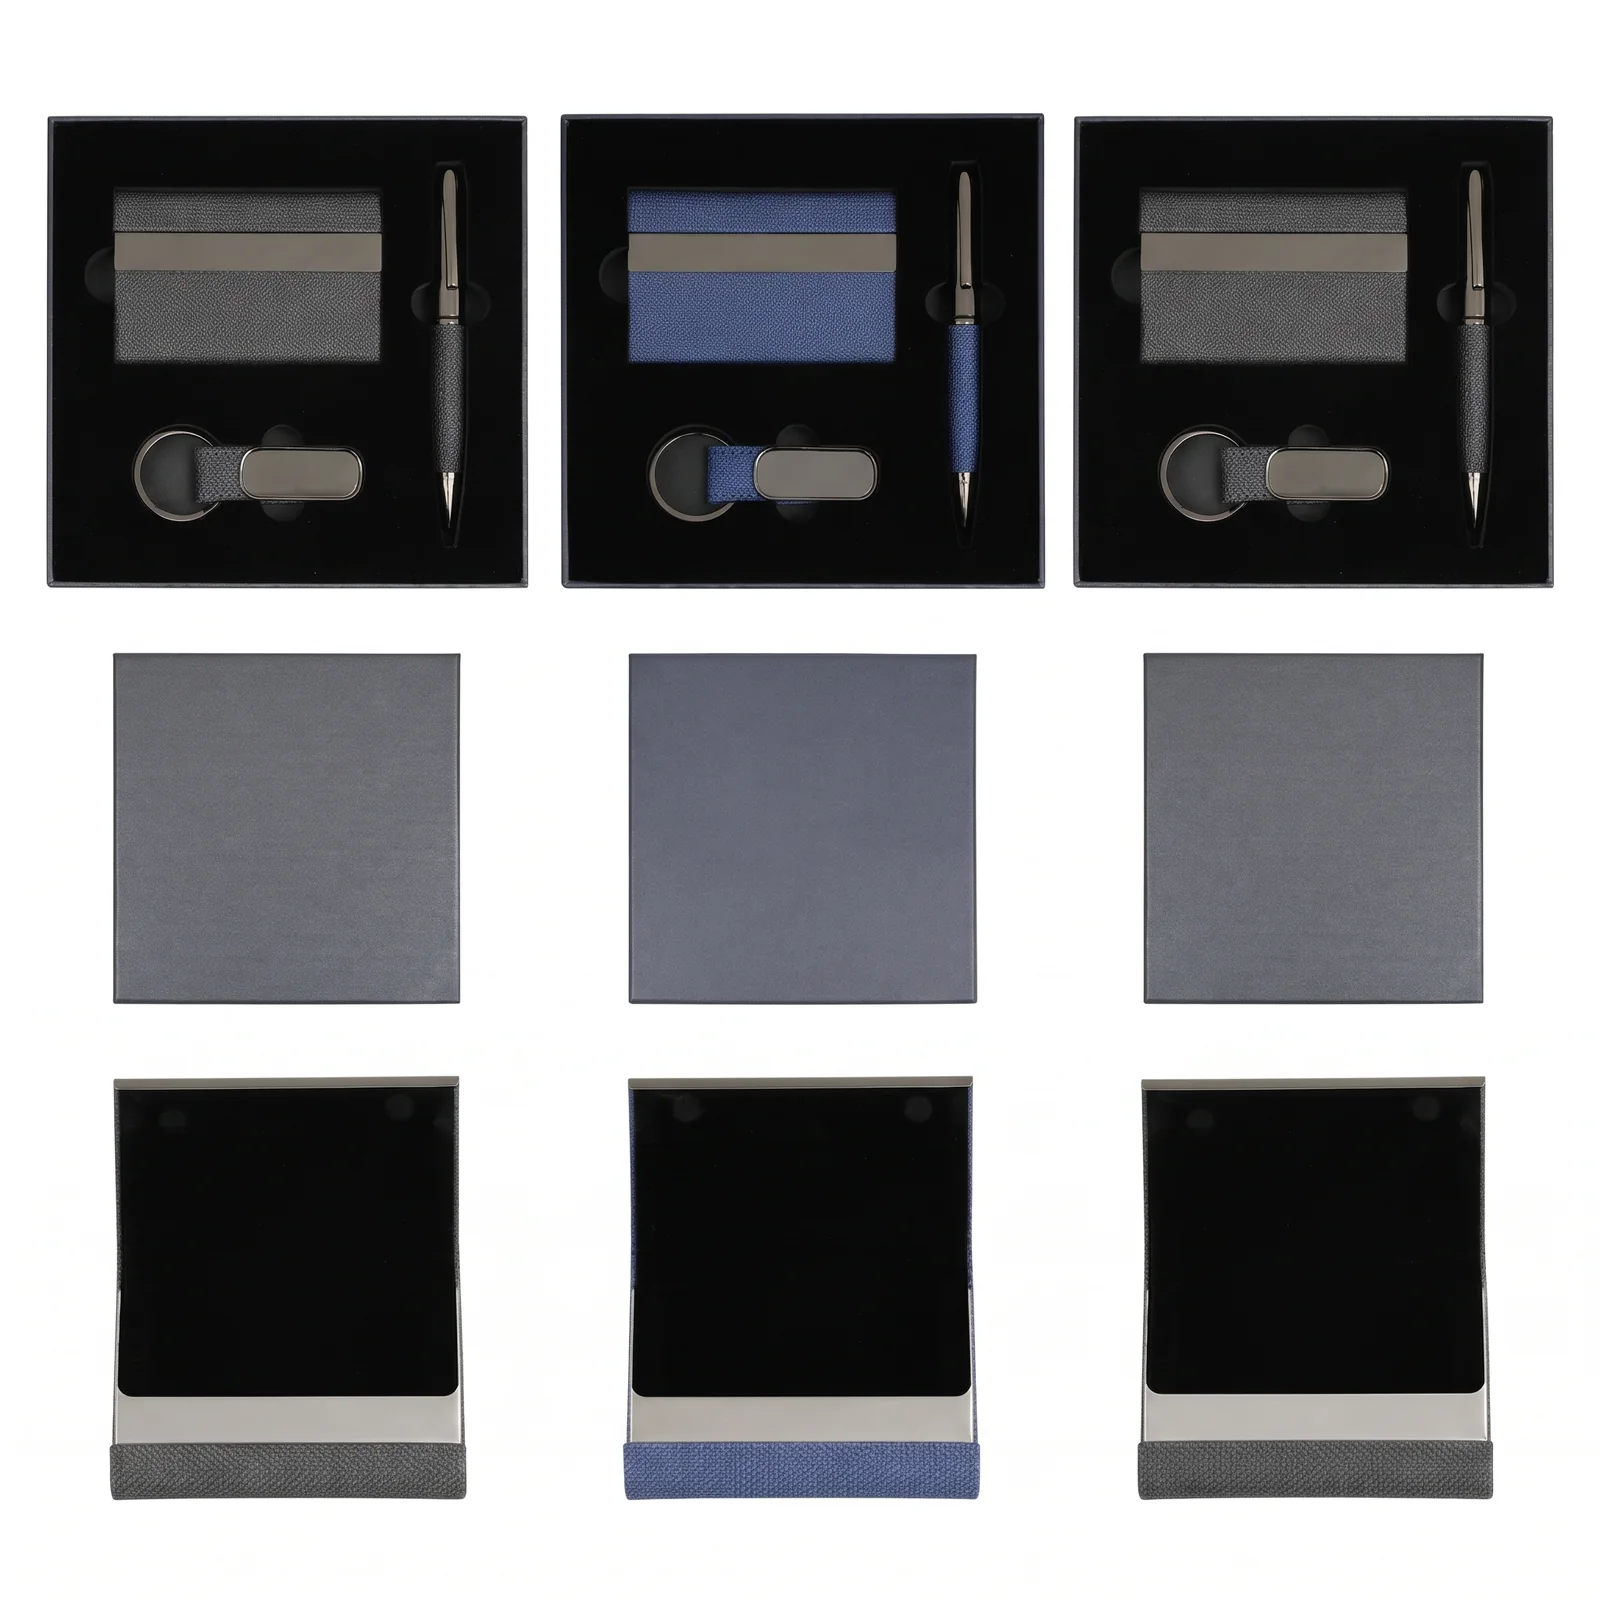
Coffret 3pcs stylo, porte carte visite et porte clé, 100 DH l’unité, calibré pour rester au plafond de déduction lorsqu’il est destiné à des clients.
Tableau 3, la durée de vie de l’objet
Le troisième tableau répond à la question que le comité pose en dernier et qui décide souvent du vote. Combien de temps l’objet travaille pour l’entreprise après la remise.
| Objet | Usage principal | Durée d’usage constatée | Réutilisation possible |
|---|---|---|---|
| Coffret de bureau | Usage quotidien au poste de travail | Plusieurs mois | Faible, objet personnel |
| Bloc-notes à élastique | Réunions et notes | Quelques semaines | Nulle, consommable |
| Objet textile | Déplacements et événements | Saisonnier | Élevée sur les événements suivants |
La colonne de réutilisation est celle qui distingue un budget de communication d’un budget de consommation. Un objet réutilisé sur deux opérations divise son coût par deux, sans changer son prix d’achat. Un objet consommable ne se réutilise pas, et son coût revient intégralement à chaque campagne.
Deux coffrets de la même famille illustrent l’écart de contenu. Le coffret bloc-notes à élastique avec plaque porte-clé et stylo joue la carte du bureau, quand le coffret stylo, porte-carte et porte-clé joue celle de la réunion. Le devis détaillé donne le contenu exact de chacun, poste par poste.
Ce raisonnement a une limite, qu’il vaut mieux reconnaître. Un objet durable mal choisi coûte plus cher qu’un consommable bien placé, parce qu’il reste visible trop longtemps avec un message périmé. La durée d’usage n’a de valeur que si le message reste juste.
La traçabilité, ce que le contrôle demande
Le troisième pilier d’un dossier n’est pas un tableau, c’est une chemise. Elle contient la facture au nom de l’entreprise, le bon de commande, la preuve du marquage, la liste des bénéficiaires et le justificatif de réception.
Ces pièces répondent aux deux conditions fiscales. Elles prouvent la valeur unitaire, parce que la facture détaille les quantités. Elles prouvent le marquage, par une photographie du produit livré ou par la mention portée sur la facture.
Le point faible habituel est la liste des bénéficiaires, souvent absente pour les envois clients. Une ligne par destinataire, avec la date d’envoi, suffit à répondre. Sans elle, l’administration peut requalifier la dépense en libéralité, et le plafond perd son effet protecteur.
Questions fréquentes
Peut-on inscrire une ligne sans connaître le nombre de bénéficiaires ?
Oui, en raisonnant en enveloppe et en prix unitaire plafonné. Le budget indique un montant maximal et une valeur unitaire cible, puis le nombre d’unités se déduit. Cette présentation évite de bloquer la ligne sur un volume incertain.
Faut-il distinguer clients et salariés dans le budget ?
Oui, parce que le régime fiscal n’est pas le même. Un cadeau client relève du plafond de 100 dirhams. Un avantage remis à un salarié suit les règles des avantages en nature et reste imposable pour lui. Un seul tableau mélangeant les deux se fait retoquer en comité.
Un objet au-dessus du plafond peut-il rester dans le budget ?
Il peut y rester, mais dans une autre ligne, avec une justification de relation commerciale. Le budget doit alors afficher la réintégration et son effet sur le résultat. Cacher ce coût dans la ligne publicitaire garantit une discussion difficile en clôture.
Ce que le comité retiendra
Trois tableaux, une chemise de justificatifs, et une note d’hypothèses. Le dossier répond aux trois questions qui bloquent une ligne, combien, pourquoi, et comment on le prouve.
La partie la plus fragile reste le taux de contacts retenus, parce qu’elle dépend de l’exécution. C’est aussi la seule que l’entreprise contrôle vraiment, par la préparation des équipes et la qualité des objets remis.
Pour bâtir les scénarios chiffrés, encore faut-il des prix unitaires fermes et des quantités minimales. Demandez un devis sur deux ou trois configurations, à 90 et 100 dirhams l’unité, puis comparez les contacts obtenus plutôt que les prix affichés.

