
Le budget goodies d’une PME marocaine : trois scénarios chiffrés, du minimum au soigné
La question arrive presque toujours en fin de réunion. Une PME de vingt à cent salariés veut marquer une date, remercier des clients ou équiper un événement, et demande un chiffre global. « Combien faut-il prévoir ? » La réponse honnête commence par une autre question, celle du nombre de personnes à toucher.
Nous proposons donc trois enveloppes de travail, à 10 000, 30 000 et 60 000 dirhams. Elles ne décrivent pas le marché marocain, elles décrivent trois façons d’employer une enveloppe de goodies. Chaque scénario indique la répartition entre clients, salariés et événements, le nombre d’unités atteignable aux prix du catalogue Dakir, et le coût par contact qui en résulte.
Ces montants sont des hypothèses de construction, pas des tarifs de référence. Les prix unitaires cités, eux, sont ceux du catalogue au moment de la rédaction.
Une PME peut partir de 10 000 dirhams pour de la distribution large, ce qui couvre environ 1 780 contacts avec des porte-clés et quelques coffrets. À 30 000 dirhams, elle accède aux coffrets pour les clients et les salariés, et le nombre de contacts baisse. À 60 000 dirhams, elle sépare les registres. Le budget se fixe par cible, jamais par total.
Les trois scénarios en un tableau
| Enveloppe | Clients | Salariés | Événements | Unités | Coût par contact |
|---|---|---|---|---|---|
| 10 000 DH | 5 000 DH, porte-clés | 3 000 DH, coffret 3 pièces | 2 000 DH, porte-clés | 1 780 | 5,62 DH |
| 30 000 DH | 12 000 DH, coffret 3 pièces | 12 480 DH, coffret bloc-notes | 5 520 DH, porte-clés | 1 580 | 18,99 DH |
| 60 000 DH | 31 200 DH, coffret bloc-notes | 18 000 DH, coffret 3 pièces | 10 800 DH, porte-clés | 3 080 | 19,48 DH |
Une lecture rapide du tableau donne l’illusion d’une progression. Le budget triple, le coût par contact grimpe, et le nombre d’unités ne suit pas la même pente. La réalité est plus intéressante, parce que le nombre de contacts baisse entre le premier et le deuxième scénario. Trier par budget masque ce mouvement, trier par cible le rend visible.
Les hypothèses, à contester avant de les utiliser
Chaque scénario suppose une répartition stable, avec environ la moitié du budget consacrée aux clients et le reste partagé entre salariés et événements. Il suppose aussi une commande groupée par famille d’objets, ce qui permet d’atteindre un palier de quantité correct sur chaque référence.
Trois hypothèses méritent d’être discutées avant de copier ces montants. La première porte sur le nombre de clients réellement actifs, souvent plus faible que le fichier commercial. La deuxième porte sur la date de remise, qui peut imposer un stock déjà disponible. La troisième porte sur le marquage, dont le coût varie avec le nombre de couleurs et la surface couverte.
Une hypothèse secondaire concerne la TVA. Le cabinet Upsilon Consulting, dans sa note 2026 sur les cadeaux d’entreprise au Maroc, rappelle que la TVA supportée sur ces objets n’est pas récupérable. Un budget de 10 000 dirhams toutes taxes comprises ne permet donc pas d’acheter 10 000 dirhams hors taxes de marchandise.
Questions fréquentes
Quel budget minimum pour une PME qui débute ?
Une enveloppe de 10 000 dirhams permet déjà deux gestes distincts, un objet de distribution large pour les clients et un coffret pour les salariés. En dessous, la difficulté vient moins du montant que du nombre de références différentes à commander, qui dilue les quantités.
Faut-il tout dépenser la même année ?
Non. Un budget réparti sur deux temps forts, par exemple une opération clients au printemps et une remise de fin d’année, produit souvent plus d’effet qu’une commande unique. La contrainte pratique reste le stockage des objets entre les deux vagues.
Le coût par contact est-il un bon indicateur ?
Il compare des opérations de même nature, et il devient trompeur quand il mélange distribution large et remise protocolaire. Un contact obtenu pour 5 dirhams et un contact obtenu pour 20 dirhams ne se valent pas. L’indicateur se lit par cible, pas sur l’ensemble du budget.
Ce que 10 000 dirhams achètent vraiment
Le premier scénario mise sur la couverture. Cinq mille dirhams de porte-clés plexiglas à 4 dirhams donnent 1 250 unités pour la clientèle, et deux mille dirhams supplémentaires en ajoutent 500 pour un événement. Le reste finance trente coffrets 3 pièces à 100 dirhams pour les salariés.
Le résultat tient en deux objets et trois publics. La distribution large travaille la notoriété, le coffret travaille la reconnaissance interne. Rien ne passe par un objet de prestige, et c’est cohérent avec l’enveloppe.
La faiblesse du scénario est connue. Un porte-clés à 4 dirhams se perd, et son taux de conservation est faible. Le budget achète des contacts, pas de la durée.
Ce que 30 000 dirhams changent dans la nature des objets
Le deuxième scénario déplace l’essentiel du budget vers les coffrets. Douze mille dirhams financent 120 coffrets 3 pièces pour les clients, et 12 480 dirhams financent quatre-vingts coffrets bloc-notes à 156 dirhams pour les salariés. Le reste, 5 520 dirhams, couvre 1 380 porte-clés pour l’événement.
Le nombre total de contacts baisse, de 1 780 à 1 580. Ce recul n’est pas une erreur de calcul, c’est le prix du changement de registre. L’entreprise renonce à toucher largement pour toucher mieux, et elle assume que les destinataires des coffrets sont identifiés nommément.
Une contrainte fiscale apparaît à ce niveau. Le coffret à 156 dirhams dépasse le plafond de 100 dirhams par unité qui conditionne la déduction des cadeaux publicitaires. Réservé aux salariés, il relève d’un autre régime, celui des avantages accordés au personnel. Offert à un client, il sort du cadre déductible et la dépense entière est réintégrée.

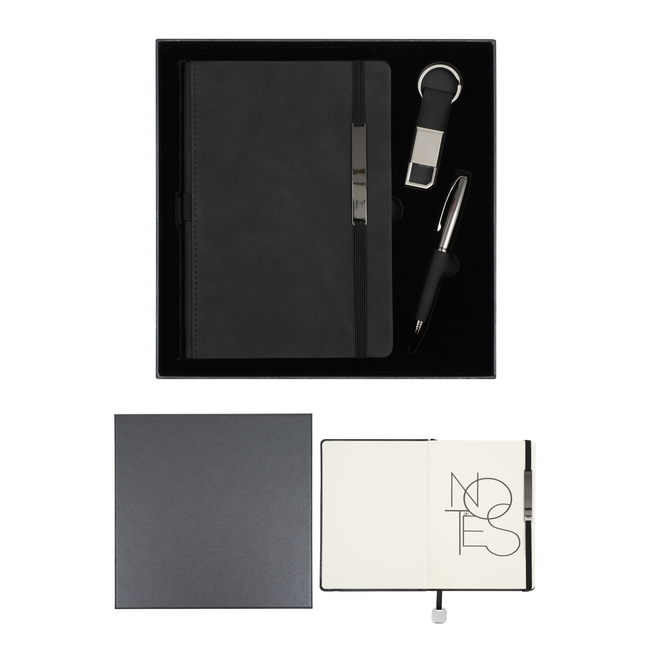
Coffret 3 pièces bloc-notes, porte-clés et stylo, 156 DH l’unité, adapté à une remise de fin d’année aux salariés plutôt qu’à une distribution client.
Ce que 60 000 dirhams permettent, et ce qu’ils exposent
Le troisième scénario sépare les registres au lieu de les mélanger. Deux cents coffrets bloc-notes à 156 dirhams pour les clients les plus proches, cent quatre-vingts coffrets 3 pièces à 100 dirhams pour les salariés, et 2 700 porte-clés à 4 dirhams pour les événements. Le coût par contact se stabilise autour de 19 dirhams.
Cette architecture a un avantage clair. Chaque cible reçoit un objet calibré pour elle, et la part de distribution large reste significative, ce qui évite l’écueil d’un budget entièrement absorbé par une liste restreinte. Elle a aussi un coût de gestion, avec trois commandes, trois BAT et trois calendriers de livraison.
Le risque principal n’est pas financier. À ce niveau d’enveloppe, la tentation consiste à ajouter une référence par service, puis une variante de couleur par direction. La dilution des quantités fait alors perdre les paliers, et le coût unitaire remonte sans que la qualité progresse.
Le marquage pèse plus lourd sur les petites enveloppes
Chaque technique de personnalisation comporte un coût de préparation fixe, indépendant du nombre d’unités. Une gravure laser demande un réglage, une sérigraphie demande un écran, une tampographie demande un cliché. Ce coût se répartit sur la quantité produite, ce qui le rend très visible dans le premier scénario.
Sur une enveloppe de 10 000 dirhams répartie en trois familles d’objets, la préparation se paie trois fois. La même somme concentrée sur deux références produirait un prix unitaire plus bas, à qualité d’objet égale. C’est un arbitrage que le tableau de scénarios ne montre pas, parce qu’il suppose des quantités déjà groupées par famille.
Deux couleurs imprimées au lieu d’une suffisent parfois à absorber toute la marge disponible. La question à poser au devis n’est donc pas le prix de l’objet seul, mais le prix de l’objet marqué, dans la quantité visée, avec le visuel prévu.
Le cas des salariés, qui ne se budgète pas comme les clients
Un coffret remis à un salarié ne suit pas le régime du cadeau publicitaire. Il relève des avantages en argent ou en nature accordés au personnel, déductibles côté société et imposables côté bénéficiaire, comme le détaille la note d’Upsilon Consulting déjà citée. Cette différence de traitement explique pourquoi les budgets séparent souvent la colonne clients de la colonne salariés.
Elle a aussi une conséquence sur le choix des objets. Un coffret au-delà du plafond de 100 dirhams reste possible pour un salarié, alors qu’il fait perdre la déduction si la même référence part chez un client. Deux lignes de budget, deux gammes, et une seule commande passée au fournisseur quand les quantités le permettent.
Trois erreurs de budget qui reviennent
- Compter les objets par service sans additionner les quantités, ce qui fait perdre le bénéfice des paliers.
- Oublier le coût du marquage dans la comparaison, alors qu’il varie avec le nombre de couleurs.
- Budgéter la commande sans prévoir le transport et la remise, deux postes qui pèsent sur les petites séries.
Ces trois erreurs partagent une cause. Le budget est construit à partir d’un catalogue, alors qu’il devrait être construit à partir d’une liste de destinataires. La liste vient d’abord, le catalogue ensuite.
Construire un budget d’objets publicitaires en PME
Un budget goodies se dessine en une heure avec trois colonnes. Les clients à toucher, avec leur nombre réel. Les salariés, avec l’usage prévu de l’objet. Les événements, avec leurs dates. Le montant se déduit ensuite, en acceptant de réduire une colonne quand l’enveloppe ne suit pas.
Notre limite, dans cet exercice, est de ne pas connaître votre fichier client ni votre calendrier. Les scénarios ci-dessus montrent des ordres de grandeur cohérents avec les cadeaux d’entreprise personnalisés du catalogue, et le dossier sur les coffrets corporate détaille la partie haute de la gamme. Pour transformer une enveloppe en commande réelle, demandez un devis en indiquant les trois colonnes et la date de remise, c’est la seule façon d’obtenir un prix ferme.

