
Aid al-Mawlid : un coffret d’entreprise a-t-il sa place ?
La demande arrive du siège, en anglais, avec une pièce jointe de trois lignes. Peut-on offrir un coffret à l’occasion du Mawlid, et si oui, lequel ? La question vient presque toujours d’une filiale à capitaux étrangers, où le service RH connaît la date mais hésite sur la manière.
Le sujet mélange trois choses qui se traitent séparément. La première est fiscale, avec un cadeau qui peut être une charge déductible ou un avantage imposable. La deuxième est interne, avec un personnel qui ne célèbre pas tous la même fête. La troisième est commerciale, avec un objet qui parle de l’entreprise à des clients et des partenaires.
Rien n’interdit à une entreprise marocaine d’offrir un coffret au moment du Mawlid. Ce qui se joue est ailleurs. Le coffret remis à un salarié est un avantage en nature imposable, celui remis à un client suit le plafond de 100 dirhams des cadeaux publicitaires, et une carte à formule religieuse adressée à tout le personnel exclut une partie des destinataires.
Ce que le droit fiscal dit avant la question culturelle
Un cadeau d’entreprise relève de deux régimes distincts, et le mélange des deux crée la plupart des erreurs. Pour un client, le cadeau publicitaire est déductible du résultat fiscal s’il ne dépasse pas 100 dirhams de valeur unitaire et s’il porte la raison sociale, le nom, le sigle ou la marque de l’entreprise. Cette condition figure à l’article 10-I-B-1° du Code général des impôts, cité par Upsilon Consulting dans son analyse de 2026. La TVA supportée sur ce cadeau n’est pas récupérable, l’article 106-I excluant les libéralités du droit à déduction.
Pour un salarié, le raisonnement change de nature. Le coffret est un avantage en argent ou en nature au sens de l’article 56, et il s’évalue à sa valeur réelle selon l’article 58-I. Il reste déductible côté société au titre des charges de personnel, et il est imposable côté salarié. Un coffret identique remis à un client et à un employé ne produit donc pas le même effet comptable.
Cette mécanique a une conséquence pratique sur la composition. Un coffret client qui dépasse le plafond fait perdre la déduction sur la totalité de la dépense, pas seulement sur le dépassement. Un coffret salarié, lui, entre dans le revenu imposable du bénéficiaire, ce qui mérite une explication si la direction communique sur un « cadeau de l’entreprise ». Les textes applicables évoluent avec les lois de finances, et un comptable ou un expert-comptable confirmera le traitement de votre cas.
Ce qui gêne dans un coffret de Mawlid, et ce n’est pas la religion
Les frictions observées ne portent presque jamais sur la fête elle-même. Elles portent sur l’adresse. Un coffret accompagné d’une carte qui souhaite « Aïd Moubarak » à l’ensemble du personnel suppose que tous les destinataires célèbrent la même chose, ce qui n’est pas le cas dans une équipe marocaine composée de confessions et de nationalités différentes.
La deuxième gêne est celle du statut de l’objet. Un coffret remis à la place d’une augmentation, ou annoncé comme une contrepartie à un effort collectif, change de sens. Il devient un substitut de rémunération, et il est reçu comme tel, avec la déception qui va avec.
La troisième porte sur le calendrier. Un coffret livré après la fête perd sa fonction, et il transforme une attention en retard de logistique. Une entreprise qui veut marquer le moment doit livrer avant, ce qui suppose une commande passée plusieurs semaines plus tôt.
Questions fréquentes
Peut-on offrir un coffret uniquement aux salariés qui le souhaitent ?
Oui, à condition de poser la question sans mettre les personnes en position de se justifier. Une liste ouverte, où chacun s’inscrit s’il le veut, règle le problème sans commentaire. La distribution reste identique pour ceux qui ont répondu.
Un coffret de dattes et de thé est-il considéré comme un cadeau religieux ?
Les produits eux-mêmes ne portent pas de caractère confessionnel. C’est la carte, le message et la date qui donnent le cadre. Un coffret de produits marocains remis sans formule religieuse reste un cadeau d’entreprise ordinaire.
Faut-il un marquage sur la boîte ?
Sur un coffret destiné aux clients, le marquage conditionne la déduction fiscale. Sur un coffret destiné aux salariés, il n’est pas exigé, et un logo discret se préfère souvent à une boîte entièrement brandée.
Ce que font les filiales qui s’en sortent
La pratique la plus courante consiste à offrir un coffret gourmand neutre, composé de thé, de dattes et de pâtisseries, remis à l’ensemble du personnel avant la fête. Le message d’accompagnement parle de partage et de reconnaissance, sans formule religieuse, et il ne mentionne ni prime ni performance.
Certaines entreprises séparent les publics. Un coffret client marqué, dans la limite du plafond fiscal, et un coffret salarié sans marquage, distribué avec une carte signée par la direction locale. Cette séparation évite de mélanger deux régimes et deux messages dans la même commande.
D’autres choisissent de ne rien distribuer et de financer un repas partagé sur le lieu de travail. Cette option coûte souvent moins cher, elle inclut tout le monde, et elle ne laisse aucun objet à ramener chez soi. Elle ne convient pas aux entreprises réparties sur plusieurs sites, où le repas commun devient une logistique en soi.
| Formule | Public | Point de vigilance |
|---|---|---|
| Coffret gourmand neutre | Tout le personnel | Livraison avant la fête, message sans formule religieuse |
| Coffret client marqué | Clients et partenaires | Plafond de 100 dirhams par unité, TVA non récupérable |
| Repas partagé sur site | Équipes d’un même lieu | Pas d’objet à emporter, sites multiples exclus |
Un coffret cadeau de Mawlid, du contenu à la boîte
La neutralité se construit dans l’ordre inverse de celui qu’on imagine. Elle commence par le contenant, puis passe au contenu, et se termine par le message. Une boîte sans symbole religieux, aux couleurs de l’entreprise ou en craft uni, laisse toutes les options ouvertes pour la suite.
Le contenu suit une règle simple, avec des produits locaux qui se partagent. Le thé, les dattes, les amandes et les pâtisseries sèches voyagent bien et se conservent. Les produits frais, l’alcool et la charcuterie créent des exclusions, y compris auprès de destinataires qui célèbrent la fête.
Le message ferme la composition. Une phrase courte, signée par la direction locale, qui remercie les équipes et souhaite un moment de partage. La mention de la fête peut y figurer, sans adjonction religieuse, et le texte reste le même pour tous les destinataires.
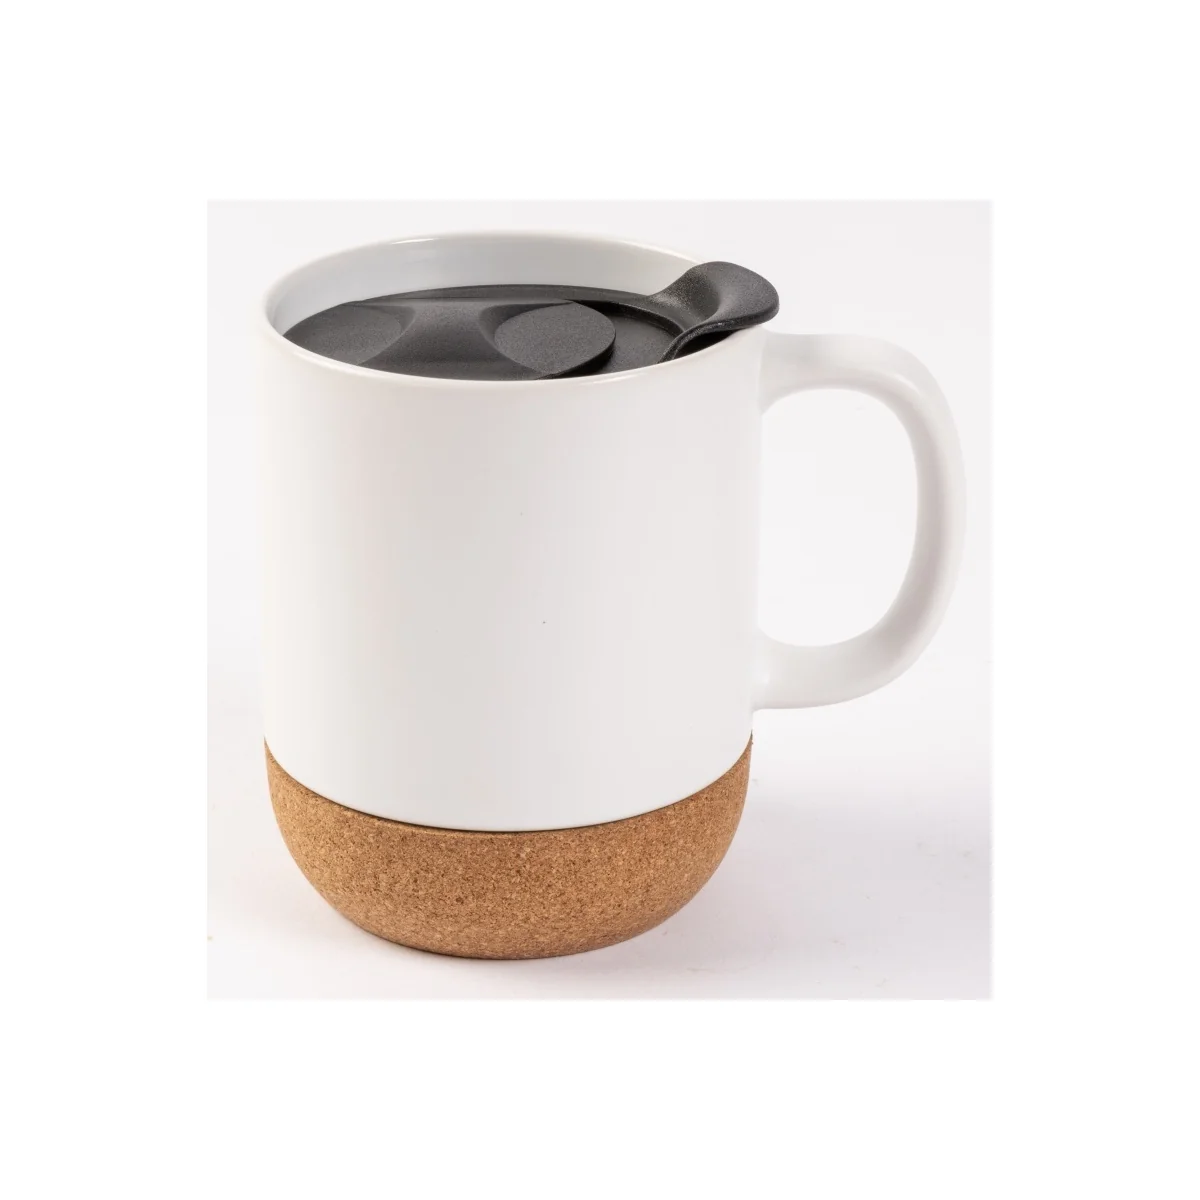
L’objet durable trouve enfin sa place dans le coffret. Un mug en porcelaine accompagne le thé et survit à la boîte, ce qui donne au cadeau une seconde vie au bureau. C’est souvent la pièce dont on parle six mois plus tard, bien après que les dattes ont été mangées.
Mug porcelaine avec socle en liège. Proposé à 58 DH, il reste sur le bureau une fois le thé terminé, quand la boîte a déjà disparu.
La décision se prend avec trois services
Une direction des ressources humaines ne tranche pas seule. La finance valide le traitement fiscal et la ligne budgétaire, la communication valide le message, et les achats vérifient les délais. Une réunion de vingt minutes suffit si les trois questions sont posées dans l’ordre.
- Le coffret s’adresse-t-il aux salariés, aux clients, ou aux deux ?
- Le prix unitaire reste-t-il sous le plafond fiscal du cadeau publicitaire ?
- La livraison est-elle calée avant le jour de la fête ?
Le sujet le plus délicat reste la parole donnée aux équipes. Un coffret annoncé comme un geste de reconnaissance, puis réduit à une boîte de dattes mal livrée, produit plus de frustration qu’une absence de cadeau. La cohérence entre le discours et l’objet compte davantage que la valeur de l’objet.
Les coffrets cadeaux d’entreprise du catalogue se composent selon cette logique, et le guide des coffrets corporate détaille la partie estivale de la gamme, avec les mêmes contraintes de livraison.
Un coffret de mug canette personnalisé convient par exemple à une équipe jeune qui déjeune sur place, alors qu’un coffret plus classique s’adresse à des partenaires. Pour arrêter la composition et le calendrier, demandez un devis en indiquant le nombre de bénéficiaires et la date de remise souhaitée. Une commande validée après la fête ne se rattrape pas, et le coffret perd alors l’essentiel de son sens.

